Buscan facilitar la regularización y cancelación de créditos de viviendas del IPV
Buscan facilitar la regularización y cancelación de créditos de viviendas del IPV
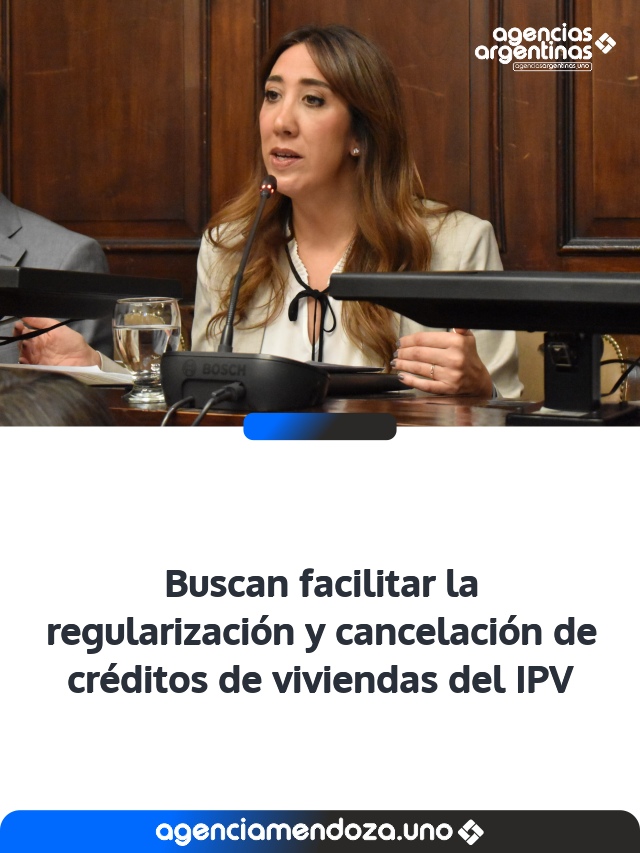
La Cámara de Diputados dio sanción inicial a un proyecto de ley que propone establecer un nuevo marco para la regularización de la titularidad de viviendas otorgadas y/o financiadas por el Instituto Provincial de la Vivienda (IPV), y otorgar al organismo herramientas permanentes para readecuar saldos de créditos y facilitar su cancelación.
La iniciativa impulsada por Melisa Martínez Malanca (UCR), plantea incorporar un nuevo inciso al artículo 4 de la Ley 4.203, que autorizaría al Directorio del IPV a determinar los saldos correspondientes a adelantos de capital o cancelación total de una vivienda tomando como referencia el valor del crédito o el costo de reposición del inmueble, aplicando el menor de ambos.
La reforma también habilitaría al organismo a modificar, fijar y/o readecuar los precios definitivos cuando se hayan utilizado índices, estadísticas u otros mecanismos de actualización que hayan generado una distorsión en el precio final de la vivienda, tanto para adelantos de capital como para cancelaciones totales.
Además, la facultad se extendería a la posibilidad de aplicar quitas por adelanto de cuotas aun cuando ese pago anticipado no implique la cancelación total de la vivienda. De esta manera, el proyecto busca facilitar tanto la cancelación de los créditos como el adelanto de cuotas y capital.
Los fundamentos señalan que la propuesta apunta a superar el carácter temporal de las herramientas previstas anteriormente por la Ley 9378. En ese marco, sostienen que la iniciativa incorpora una modificación de carácter permanente para abordar la distorsión generada por los mecanismos de actualización de los créditos UVA, CVS y URS.
El texto fundamenta esta modificación señalando que la evolución de los índices utilizados para actualizar los créditos puede generar una diferencia entre el capital nominal adeudado y el valor real y actual de la vivienda. Según expresa el proyecto, esta situación “desalienta por completo la cancelación anticipada o el adelanto de cuotas” y afecta el recupero de fondos que realiza el Instituto.
En esa línea, los fundamentos remarcan que la cancelación anticipada constituye “una inyección financiera vital para el recupero de fondos”, ya que permite retroalimentar el sistema solidario de vivienda y financiar nuevas obras habitacionales.
La iniciativa establece además que el Directorio del IPV deberá reglamentar la operatoria mediante una resolución, fijando los requisitos y condiciones para su implementación, dentro de los 90 días corridos desde la promulgación de la ley.
La media sanción también establece un marco jurídico para regularizar la titularidad de viviendas otorgadas o financiadas por el IPV cuando el Instituto continúa siendo titular registral del inmueble.
También contempla situaciones de ocupación y busca establecer excepciones para viviendas involucradas en denuncias de usurpación, procesos civiles o de familia destinados a recuperar la posesión, ocupaciones expresamente autorizadas por el IPV y viviendas con saldos ya cancelados.
Melisa Martínez Malanca (UCR) expresó que “el primer objetivo del proyecto es la regularización de la titularidad de viviendas que han sido financiadas o bien otorgadas por el Instituto Provincial de la Vivienda; y el segundo objetivo es otorgar al directorio del IPV herramientas, tanto financieras como administrativas, para que puedan readecuar los saldos pendientes y de esta forma estimular la cancelación de los créditos”.
La legisladora realizó un repaso de las distintas normativas legales referidas a estos puntos y puntualizó en que “tenemos 150 familias que a través de la Ley 9.378, pudieron regularizar sus viviendas y hoy cuentan con la titularidad de las mismas. Vemos, sin duda alguna, que ha sido una herramienta eficaz, que el Estado tiene que tomar parte de esto y tiene, por sobre todas las cosas, que garantizar el acceso a una vivienda digna”.
En este sentido, resumió que “lo que estamos otorgando con este proyecto es la posibilidad de darle al directorio del IPV una herramienta, tanto financiera como administrativa, que permita la cancelación anticipada de créditos”. Esto se realiza “a través de la modificación de la ley 4203, que es la que regula al Instituto Provincial de la Vivienda” para que “el IPV pueda readecuar los precios para la cancelación de los créditos o bien para el adelanto de cuotas. Queremos fomentar que la gente efectivamente pague su crédito, que ese dinero ingrese a las arcas del Instituto Provincial de la Vivienda, y nada menos y nada más que para seguir construyendo viviendas”.
En tanto, el diputado Lucas Ilardo (FP) sostuvo que “esto es un parche, y está bien el parche; lo que pasa es que nadie se hace cargo de cómo se originó, y cómo continúa. Hay 40.000 familias mendocinas que viven en una casa que no es suya. Muchas familias continúan pagando una deuda y dicen que esa deuda no baja, y este proyecto va en el sentido de bajar la misma, por lo que creo que hay que acompañarlo”.
Continuó el legislador con algunas críticas respecto al sistema UVA en los créditos hipotecarios y repasó datos sobre la toma de créditos y cómo continuaron las negociaciones sobre las deudas de las familias que se habían inscripto en estos sistemas. Manifestó que ha habido soluciones administrativas y financieras, y ponderó que “este proyecto plantea algo justo que es que los mendocinos paguen lo que deben pagar y no que paguen una cuota que está desarticulada de lo que sucedió en la Argentina en los últimos años”.
“La inflación galopante hizo que el sistema se distorsionara muchísimo más”, dijo, y destacó que “a este problema de hace mucho tiempo, se le debería dar una solución más integral con una mesa técnica”. Hay que realizar una “readecuación de saldos” que beneficie al que muestra voluntad de pago y al que tiene la posibilidad de adelantar o cancelar el crédito.
Cerró al manifestar que es necesario que “el IPV tenga la posibilidad de readecuar las cuotas y los saldos no sólo de quienes pueden adelantar sino con un criterio de razonabilidad entre la cuota, el ingreso del hogar y lo que vale el metro cuadrado para que el que tiene voluntad de pago pero no tiene para adelantar o cancelar, lo pueda hacer también”.